Atradius Atrium
直接存取您的保單資訊、信用限額申請工具及深入瞭解。

 香港
 土耳其
 中國
 丹麥
 巴西
 日本
 比利時
 加拿大
 立陶宛
 匈牙利
 印度
 西班牙
 希臘
 波蘭
 法國
 芬蘭
 阿聯酋
 保加利亞
 美國
 英國
香港
 挪威
 捷克共和國
 荷蘭
 斯洛文尼亞
 斯洛伐克
 集團
 奧地利
 意大利
 愛爾蘭
 新加坡
 新西蘭
 瑞士
 瑞典
 葡萄牙
 德國
 墨西哥
 澳洲
 羅馬尼亞
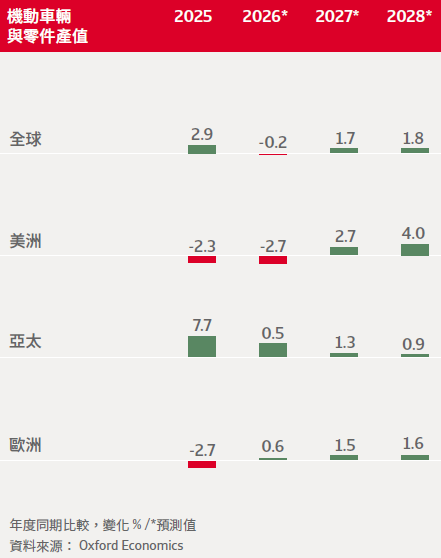
我們預期,全球汽車及零組件產量在去年成長 2.9% 後,將於 2026 年減少 0.2%。貿易保護主義、電動車 (EV) 轉型步調不一以及消費者信心低迷,都對多數主要市場的生產造成壓力。各地區表現差異甚大。中國持續帶動成長,而已開發市場的生產商,尤其是歐洲業者,則同時面臨需求疲弱、成本壓力及結構性產能過剩等不利因素。各地區皆受到 2 月下旬至 6 月中旬波灣戰爭的影響,導致能源價格大幅上漲、消費者信心疲弱。儘管油價已開始回落,先前對消費者實質可支配所得造成的衝擊,仍可能壓抑包括新車在內的非必需消費品支出。我們預期 2027 年全球汽車產量將成長 1.7%,主要受美洲地區、尤其是美國市場的復甦所帶動。
現代汽車產業在全球競爭激烈的市場中運作。生產活動日益全球化,原始設備製造商 (OEM) 則高度依賴複雜的全球供應商網絡。該產業極易受到地緣政治緊張局勢加劇、全球汽車關稅常態化及去全球化趨勢等下行風險所影響,進而造成供應鏈中斷。舉例來說,由於美中貿易爭端的爆發,中國隨即於 2025 年 10 月宣布擬對稀土實施非常嚴格的出口管制。即使該決定很快就有所緩和,但仍凸顯西方汽車生產商因高度依賴關鍵礦物而面臨的脆弱性。對稀土的限制將會影響電動車及其他電氣系統的生產,包括馬達、感應器、動力轉向及再生煞車系統。因此 OEM 將面臨因潛在供應鏈瓶頸而產生的重大風險。要打破中國在稀土產業的主導地位仍會是長期挑戰,外界預期北京將持續掌握這類關鍵礦物的戰略籌碼。
目前美國電動車銷售面臨逆風,原因在於政府已逐步縮減電動車稅額抵減措施。在歐洲主要市場,電動車的需求成長仍相當緩慢。中國市場的電動車轉型仍保持強勁動能,但美國與歐盟均對中國電動車進口課徵懲罰性關稅。即便如此,我們預期全球油電混合車和電動車銷售量將從 2020 年佔全球輕型車銷售量的 10%,上升到 2030 年的 59%。
由於貿易不確定性持續存在以及關稅相 關的干擾對於生產與需求均造成壓力, 我們預期美國汽車產量在去年萎縮 1.3% 後,將於 2026 年再下滑 2.8%。去年, 進口車輛及零件關稅壓縮了 OEM 的營業 利益率,導致製造商必須吸收較高的投 入成本,不過許多業者也將更多關稅負 擔轉嫁給消費者。價格上漲會抑制進口 和美國本土生產車輛的需求。儘管汽油 價格有所回落,但先前對實質可支配所 得成長造成的衝擊仍將對消費產生負面 影響。加上電動車稅額抵減到期、關稅 轉嫁,以及 2025 年提前購車所造成的需 求透支,均可能使今年汽車銷售步調放 緩;我們預期乘用車銷量將下降 1%。
美國汽車產業依賴區域性和全球性整合 的供應鏈,許多零組件在最終組裝前需 跨越多個國界。關稅帶來的擾動提高了 生產成本,連帶降低供應鏈效率。因此 貿易政策仍是該產業最主要的不確定因 素。在最高法院裁定依《國際緊急經濟 權力法》(IEEPA) 課徵的關稅違法後,川 普政府已依《貿易法》第 122 條重新對 進口商品課徵 10% 的基準關稅。我們預 期政府將設法使這些關稅成為永久性措 施。與此同時,華府拒絕續簽《美墨加 協議》(USMCA),很可能導致該協定轉為 逐年滾動檢討。雖然這種發展軌跡短期 內仍將維持該協議及其關稅豁免,但它 無法提供企業所需的長期確定性。這使 得汽車業面臨投資信心轉弱、跨境資本 流動放緩以及北美整合供應鏈擴張決策 延後等風險。
對美國汽車業而言,上述情勢強化了長 期以來的在地生產化趨勢;而較高的進 口成本更促使生產及零組件採購逐步移 回美國。一些國內外 OEM 已經開始將 產線轉移,但在美國較高的勞動與營運 成本仍是企業的主要疑慮,尤其不利於 低利潤車款的生產。我們預期任何持續 性的製造回流,可能都將是緩慢且不均 衡的。供應鏈重整將持續多年,製造商 需將生產移回本地並盡量分散供應商 體系。
在電動車領域,自 2025 年 10 月起稅額 抵減政策的逐步縮減將持續抑制需求。 美國大型 OEM 更已縮減、甚至取消原 訂的電動車產能擴張計畫。目前預計在 2030 年,美國電動車產量將比半年前的 預測低 17%。雖然美國內燃機 (ICE) 車款 產量仍非常高,但近一兩年來的趨勢是 油電混合車越來越受歡迎。
隨著部分主要 OEM 擴充產能、開設新 廠或兩者並行,我們預期美國汽車產 量將於 2027 年反彈 3%,2028 年再成 長 4.3%。我們預期車輛價格暫時仍將 上漲。
加拿大汽車業在連續三年逐年萎縮後, 預測 2026 年將恢復成長,年產量將成長 1.2%。然而,這波復甦相當脆弱,且高 度取決於貿易不確定性能否化解,以及 部分大型 OEM 能否順利重啟閒置產能。 無論如何,汽車供應商領域的信用風險 依然偏高。
加拿大汽車業透過 USMCA 架構與美國供 應鏈深度整合,重新談判將於 2026 年 7 月初展開。雖然加拿大與墨西哥支持將 USMCA 延長 16 年,但美國已表明不打算 展延,反而傾向於未來十年改採聯合年 度檢討機制。此一做法意味著對加拿大 和墨西哥維持現行關稅,談判過程也可 能曠日費時。除了不確定性依然存在, 產業投資更將受到壓抑。不過,美國對 加拿大與墨西哥出口至美國之產品所適 用的實際關稅,仍將遠低於對世界其他 地區課徵的稅率,這意味著兩國將繼續 保有進入美國市場的優惠准入地位。
中期生產前景高度取決於電動車轉型, 但相關風險偏向下行。本田集團已將規 劃中的 Alliston 電動車組裝廠及電池廠 延後至至少 2029 年,反映出電動車需 求環境惡化。由於加拿大政府決定允許 49,000 輛的低關稅進口配額,使中國 OEM 得以在加拿大取得立足點;從長遠 來看,這可能部分抵銷產量損失,但也 為既有業者帶來新的競爭態勢。
根據墨西哥國家統計局 (INEGI) 的數據, 2026 年 1 至 5 月汽車產量較去年同期 減少 0.9%,我們預期未來數月將持續下 滑。不過出口仍呈現成長,尤其是輕型 車領域。由於美國對其他貿易夥伴課徵 較高關稅,加上地緣政治緊張升高,在 享有 USMCA 豁免待遇的情況下,墨西 哥汽車產業可望從中受益。符合 USMCA 貿易協議規定的加拿大和墨西哥車輛及 零件(成品車輛中 75% 的零件必須源自 該地區,且僅針對非美國產內容徵收關 稅)。此外,墨西哥仍受惠於獨特的地理 優勢以及發展成熟的供應鏈網絡。
墨西哥高度依賴美國市場,美國市場佔 其汽車出口比例 75% 以上,使墨西哥汽 車產業高度暴露於貿易不確定性。美國 進口關稅的實施與法規障礙已推高生產 成本並拉長供應時程,導致客戶延遲付 款。雖然墨西哥也支持將 USMCA 延長 16 年,但如同對加拿大的立場,美國已 表明不打算展延,反而傾向於未來十年 改採聯合年度檢討機制。這意味著現行 關稅很可能持續,並伴隨曠日費時的談 判過程。據報導,美國正尋求將汽車的 北美最低自製率由 75% 提高至 82%,並 設定美產零組件比例最低須達 50%。整 體而言,不確定性仍將存在,並持續壓 抑墨西哥汽車產業的企業信心與資本投 資。OEM 與供應商必須持續調整生產策 略,以因應日益升高的波動。
中國汽車產量成長預期將由 2025 年的 12.2% 放緩至 2026 年的 1.9%。由於消費 者信心仍低迷,且燃油價格攀升影響燃 油車輛的銷售,預測今年中國本土汽車 銷量將下降 5.5%。然而,在 2026 年 3 月 的汰舊換新及報廢補貼計畫重啟,以及 出口量表現強勁的支撐下,中國仍是帶 動全球汽車產業成長的主要引擎。
2026 年 1 至 5 月,乘用車出口達 350 萬 輛,較去年同期成長 69.6%。由於電動 車生產具備結構性成本優勢,未來數月 出口將維持強勁態勢。出口轉向東南 亞、中東與拉丁美洲等多元市場,有助 於抵銷歐盟對中國製電動車課徵關稅所 造成的不利影響。波灣衝突造成的全球 油價上升將加速電動車的普及,短期內 則為汽車出口提供額外助力。不過,更 廣泛的保護主義趨勢,也為出口多元化 策略增添了不確定性。
中國汽車市場持續轉向增加電動車產量, 去年電動車銷量首次在乘用車市場超越 內燃機 (ICE) 車輛的銷量。中國電動車長 期生產與銷售前景良好,原因在於擁車 者密度仍低,以及中產階級收入持續上 升。預計到 2030 年,電動車將佔中國 所有新車銷售的 65%,而內燃機車輛將 降至 27%。
蓬勃發展的電動車市場吸引了大量新進生產者,導致產能過剩與激烈競爭。價格戰持續了三年,期間電動車平均售價下降約 20%。為提升競爭力或爭取更大 市佔率,傳統與新興業者都被迫加強研 發、推出新產品、降價或是推出限時促 銷活動。儘管銷售有所成長,這仍導致 利潤率持續下降。
銀行針對傳統國營電動車生產商提供大額信貸額度。然而,由於投入成本高,許多小型民營企業尚未達到損益平衡,且高度依賴投資人的外來資金。如果沒有持續的資金流,這些公司可能很快就會倒閉。過去幾年已出現多起破產案例。
我們預期中期內市場將出現整併,屆時領先且具獲利能力的生產商,可望因為調整成本結構以因應長期偏低的價格水準,以及擴大出口規模等因素脫穎而出。在國內市場,未來數年競爭重心預料將由價格戰轉向科技與品質差異化。自動駕駛、固態電池及高階電動車定位,將成為生產商競逐的主要戰場。
供應商是最脆弱的一環,相較於 OEM 廠 商,其財務彈性又顯得更低。由於 OEM 廠商議價能力強大,並擅於利用降價手 段來捍衛市佔率,供應商因而承受長達 六個月的延遲付款問題。由此產生的利 潤壓力正持續向上游轉嫁,中小型民營 供應商由於議價能力較弱,受影響尤為 嚴重。這些供應商往往必須同時接受年 度降價與延長付款條件,因而損害獲利 能力、營運資金與流動性。在部分案例 中,OEM 將付款期延長至超過 200 天, 這大幅提高了供應商的應收帳款回收風 險與現金流壓力。在價格競爭趨緩、產 能過剩獲得解決,以及整體汽車供應鏈 付款紀律改善之前,供應商的信用風險 將持續處於高檔。
我們預期,日本汽車產量在 2026 年和 2027 年將分別萎縮 3.6% 和 2%。主要出 口市場情勢日益艱困。隨著歐洲汽車需 求疲軟,對歐出貨量正在下滑;同時日 本品牌在中國市場面臨當地電動車廠商 日益激烈的競爭,在手訂單與工廠產能 利用率因而遭到侵蝕。雖然美國對日本 汽車出口的關稅已由 25% 下調至 15%, 但相較於先前的 2.5%,水準仍明顯偏 高。為了緩解與美國的貿易摩擦,日本 主要 OEM 計畫將美國製車款引進日本國 內市場銷售,此舉將部分排擠日本國內 產量。
數家大型 OEM 正持續進行重整,同時不 斷削減日本本土生產基地並停產部分車 款,以期恢復獲利能力。雖然日本 OEM 在油電混合技術方面仍保有顯著競爭優 勢,但其電動車布局速度仍落後於中國 與南韓競爭對手,對其長期出口競爭力 構成隱憂。另一方面,隨著川普政府逐 步縮減電動車銷售的稅務優惠措施,日 本在油電混合車領域的優勢,未來幾年 有望在美國市場受惠。
在國內,未來幾年人口持續老化與萎縮 將對銷售造成壓力。日本汽車業的中期 前景將取決於針對次世代電動車生產的 新投資計畫能否成功,以及 OEM 能否重 新調整出口策略,以實現新興市場的銷 售成長。
我們預期,南韓汽車產量在 2026 年和 2027 年將分別下降 7.6% 和 3.5%。出口 動能疲軟、國內需求面臨逆風及結構性 挑戰等因素都壓抑了產業表現。
雖然美國對南韓汽車出口的關稅已由 25% 下調至 15%,但相較於先前的零關 稅水準,仍屬顯著偏高。2024 年,南韓 對美國的汽車出口金額達 430 億美元, 約佔全國出口總額的 6%。南韓 OEM 長 期大力投資電動車技術,並已成為該領 域的主要出口商之一。加上美國市場終 止電動車稅額抵減,使得進口關稅將放 慢電動車出口步調,並使本已面臨電池 供應限制及特定車款產量波動的產業承 受更大成本壓力。即便如此,從中期來 看,南韓仍將維持其在高科技汽車製造 領域的領先地位,Hyundai 與 Kia 等大型 OEM 具備穩固的全球市佔基礎,仍有進 一步發展空間。
受 GDP 成長放緩、家戶債務偏高以及人 口高齡化等因素所制約,國內汽車需求 預期將持續低迷。2026 年汽車銷售僅小 幅成長 0.7%,隔年則下降 0.1%。中期而 言,南韓汽車市場將日益以換車需求為 主,而非由新家戶增長所帶動。
現代與起亞持續擴大海外產能,這意味著南韓國內產量將日益與韓國品牌在全球市場的商業成功脫鉤,從長遠來看,這將使國內生產基地更容易受到結構性衰退的影響。
我們預測歐盟汽車產業將於 2026 年連續 第三年萎縮,降幅為 0.6%,然後在 2027 年小幅回升 1.2%。購車門檻持續攀升、 貿易逆風及步調不一的電動車轉型等因 素則持續對該地區的生產造成壓力。生 產基地產能過剩是一項嚴重問題。
由於家庭實質所得增加被預防性儲蓄行為及數個會員國疲弱的勞動市場所抵銷,使得該地區的需求狀況仍然疲軟。消費者信心依然低落,更對高單價商品(如汽車)的消費支出造成負面影響。
美國對歐盟製車輛課徵進口關稅,持續 提高對美出口曝險程度較高之歐洲 OEM 的成本,並將加速北美地區的生產在地 化進程。與此同時,即使歐盟對中國製 電動車課徵介於 17.8% 至 45.3% 之間的 關稅,也只能為歐洲生產商提供有限的 緩解,因為中國製造商仍然具有相當大 的成本優勢。不過,這至少為歐洲生產 商爭取到一些時間,得以推出新一代更 具競爭力的車款。然而,中國仍可能以限制稀土及半導體出口作為報復而構成下行風險。
對電動車平台與電池供應鏈的持續投資, 仍是資本支出的主要推動因素。然而, 轉型相關不確定性,使製造商及供應商 都更難證明快速電動化投資的商業合理 性。因此,業界希望政府明確訂定燃油 車的退場時間,以便企業能更有把握地 進行投資規劃。對製造商而言,關鍵問 題是還需投資內燃機技術多久,而不是 將重心完全轉向電動化。歐盟內部對於 2035 年起淘汰內燃機提案的持續討論 與重新考量,也加劇了該產業的不確定 性。任何時程的延後都只是將相關問題 往後推延而已。
我們觀察到,主要市場利潤率持續下滑,付款延遲情況加劇,破產案例也有所增加。此外,逐步脫離內燃機的轉型已開始重塑歐洲汽車產業的樣貌與競爭結構。許多二級和三級供應商恐將欠缺在價值鏈中往上發展的技術和/或資金實力,而且可能會在未來幾年內被迫退出市場。
法國汽車產量預期 2026 年小幅成長 0.1%, 2027 年成長 0.6%。在結構性挑戰與全球 貿易摩擦交織下,這波溫和復甦相當脆 弱。整體產量仍明顯低於新冠疫情前水 準,反映出需求與競爭力持續偏弱。
預期今年汽車銷量將萎縮 1.1%,使得法 國本土需求仍處低檔。這是由於消費者 信心低迷與購買力下降、持續的政治不 確定性,以及更嚴格的碳排放稅制,推 高了中階市場買家的實際購車成本。
相較其他歐洲同業,由於法國製造商直接出口至美國及中國市場的數量有限,因此對美中貿易緊張的曝險程度也較低。法國汽車產業相對不易直接受到美國關稅衝擊,但來自中國電動車的競爭壓力正日益升高。而產線持續從法國轉移出去(例如轉往羅馬尼亞和斯洛伐克)也將削弱國內產量。由於產業結構逐漸擺脫過去在國內進行大規模量產的模式,未來幾年的產能利用率可能持續低於歷史平均水準。
與此同時,整個產業的信用風險仍然偏 高,因為企業獲利能力同時受到多項因 素擠壓:需求下降、原物料與物流成本 上升、電動化投資、監管壓力增加及激 烈的競爭。信用風險最高的環節集中在 二級到四級供應商。在這個區間,低價 環境、需求放緩與營運利潤空間有限等 現象,目前已經導致從小型到中大型企 業皆出現多起違約案例。我們預計未來 12 個月內會出現更多破產案例。此外, 從內燃機轉向電動車需要龐大的資本支 出。許多已在電動化轉型上投入大量資 金的企業,如今卻面臨需求不振,進而 承受更大的財務壓力。
德國汽車產業整體價值鏈持續承受壓力。 汽車產業同時面臨需求疲弱、利潤率下 滑、關稅壓力,以及從內燃機轉向電動 車的結構性轉型,多重挑戰接踵而來。 繼 2024 年與 2025 年的產出萎縮後, 預期 2026 年產量將進一步下滑 2.6%, 2027 年再下跌 1.8%。
德國 OEM 的銷量與利潤雙雙下滑,未來 幾年壓力將持續加大。從結構面來看, 歐洲需求偏低,同時美國對歐盟製車輛 課徵的關稅,也減少了德國汽車對美國 市場的出口。美國是德國最重要的出口 市場之一,15% 的關稅恐將大幅侵蝕出 口量與利潤率。德國車在中國的銷量與 市佔率也持續下滑;消費者偏好轉向本 土品牌也可能加速此過程,進一步降低 中國對德國車的需求。將出口轉向其他 市場,充其量只是部分解決方案。
為了維持競爭力,德國 OEM 正在採取大 幅削減成本的措施,其中也包括大規模 裁員。儘管製造商投入數十億資金發展 電動化與軟體,並竭盡全力挽回劣勢, 但目前尚未出現回升跡象。
供應商面臨的挑戰尤為嚴峻。該子產業的無力償債危機依舊緊繃,帳款拖欠率仍居高不下。同時,銀行對汽車供應商放款的態度日趨保守,許多企業因此更難申請展期或再融資,進而衝擊流動性。其中,規模較小的三級與四級供應商缺乏足夠的財務緩衝,承受的壓力尤為沉重。競爭加劇也導致銷售大幅下滑。此外,許多企業仍以內燃機零組件製造為主,並面臨龐大的轉型成本,以確保未來發展。
為避免失去美國市場,已有多家德國 OEM 規劃在美國設立生產據點。供應商遲早 也勢必得跟進,將產能移往美國,才能 維持生存。然而,許多中小型供應商並 無足夠資源承擔這類投資。其結果將是 德國本土產能縮減,在部分情況下,這 樣的流失恐將難以回復。
對陷入困境的汽車供應商而言,國防工 業可作為替代出路的空間有限。這是因 為對供應商而言,國防產業是一片未知 領域 – 其結構、客戶、商業模式與要求 皆截然不同。供應商通常需耗費數年才 能取得國防計畫資格認證,遠比多數汽 車業專案來得漫長。
英國汽車產量預計將於 2026 年恢復成 長,在去年大幅下降 11.1% 後,產量可 望增加 3.5%。去年的降幅因 Jaguar Land Rover 於 2025 年下半年異常停產而加 劇。此次基本面的復甦,主要來自新電 動車相關產能上線所推動,但產業結構 仍相當脆弱。隨著工廠關閉降低過剩產 能,產能利用率預計將由 2025 年的 43% 逐步升至 2033 年約 51%,但仍遠低於實 現獲利營運所需的 75% 至 80%。
貿易風險仍是重大的結構性制約因素。 英國約 57% 的汽車出口銷往歐盟,近 半數零組件也來自該地區,使該產業對英國與歐盟之間任何監管關係的惡化都 高度敏感。原訂實施的更嚴格原產地規 則要求,例如規定純電動車 (BEV) 價值 的 45% 必須源自英國或歐盟,已延後至 2027 年。此舉雖提供暫時性的緩解,卻 給製造商帶來了迫在眉睫的調整挑戰。 美國將對英國汽車出口的關稅由原本的 27.5% 下調至 10%,相較於美國對歐盟出 口所課徵的關稅低 5 個百分點,並享有 10 萬輛的重要配額。英國汽車製造商將 因此得到一定的喘息空間,但利潤率仍 將承受壓力。
國內方面,油氣價格居高不下造成通膨推升並壓縮家戶支出能力,進而拖累新車銷售。我們預期經銷商的利潤率仍將偏低,若要在更形嚴峻的汽車零售市場中求存,嚴謹的營運資金管理將是關鍵。
請上網瀏覽 Atradius 網站,查閱更多最新出 版品。按一下這裡可以瀏覽我們針對各產業 表現進行的分析,我們的分析十分詳盡,內 容著重於各國家/地區與全球經濟重要議題、 信用管理問題相關洞見,以及保障應收帳款、 防範客戶付款違約的相關資訊。
