Atradius Atrium
直接存取您的保單資訊、信用限額申請工具及深入瞭解。

 香港
 土耳其
 中國
 丹麥
 日本
 比利時
 加拿大
 立陶宛
 匈牙利
 印度
 希臘
 波蘭
 法國
 芬蘭
 阿聯酋
 保加利亞
 美國
 英國
香港
 挪威
 捷克共和國
 荷蘭
 斯洛文尼亞
 斯洛伐克
 集團
 奧地利
 意大利
 愛爾蘭
 新加坡
 新西蘭
 瑞士
 瑞典
 德國
 墨西哥
 澳洲
 羅馬尼亞
我們預期全球電子/ICT 產值在 2025 年增長 10% 後,2026 年將 成長 11%,2027 年則成長 7.3%。投資 AI 資料中心依然是主要動 能,因為對這項技術的高度期待,加上其地緣政治的重要性,促 使企業進行大規模投資。2025 年全球 AI 支出約為 1.7 兆美元, 主要集中在美國。預計 2026 年將增加至 2.6 兆美元,2027 年則 增加至 3.5 兆美元。科技投資的強勁表現尤以美國最為明顯, 但其正向外溢效應也擴散至其他經濟體,尤其是亞洲國家。
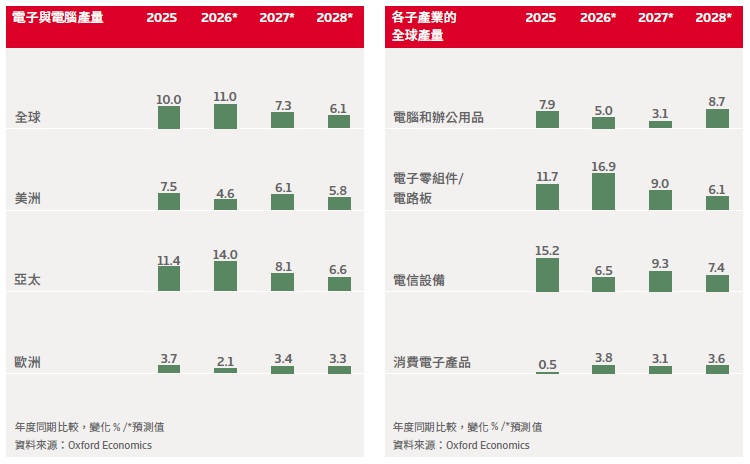
未來幾年,電子零組件、電路板與半導體將佔該產業成長的極 大比重。除了 AI 之外,加速數位化與工業自動化將是推動需求 成長的主要因素。
預期電子/ICT 產業將是中長期製造業中成長 最快的產業之一。
我們預期全球電子/ICT 產值在 2025 年增長 10% 後,2026 年將 成長 11%,2027 年則成長 7.3%。
隨著晶片製造商將產能轉向生產利潤更高的尖端 AI 晶片,全 球傳統記憶體晶片的產能正逐漸縮減。供應短缺及隨之而來的 價格上漲,對傳統記憶體晶片的採購商造成了損害,例如智 慧型手機、個人電腦、消費性電子產品、電機設備與汽車的製 造商。
這些產業的製造商只要支付高價,仍然可以取得記憶體晶片, 但他們必須與投資 AI 領域的大型科技企業競爭,而這些企業通 常擁有更充裕的財務資源。因此,他們若不是將較高的成本轉 嫁給消費者而冒著需求下滑的風險,就是必須自行吸收成本而 壓縮利潤空間;最有可能的情況是兩者兼具。儘管主要記憶體 晶片製造商正在投資擴大產能,但新廠房至少需要幾年時間才 能投入營運。
未來可能的下行風險之一,是市場對 AI 效益的信心大幅下降。 對於採用 AI 所帶來的生產力提升,各方估計差異甚大,從幅度 有限到帶來轉型式的影響都有。這項技術在帶來明顯且可持續 的成長方面,存在未如預期的風險。其他障礙也可能拖慢目前 AI 投資的快速步調。這些障礙包括:為取得所需的運算能力而 必須投入鉅額資金、能源供應與法規造成的瓶頸,以及企業在 組織重整方面所面臨的挑戰。
若科技業出現衰退,主要的拖累因素將來自於設備與軟體投資 減少,以及股價下跌。在估算衰退情境時,我們的經濟學家預 估,美國企業投資將下滑 9%,美股下跌 17%,亞股則將下跌 10% 至 30%。美國和亞洲的高科技企業將遭受重創,且對全球 貿易成長的影響可能相當顯著(2027 年將下降1.5 個百分點)。

在美國,AI 熱潮在推動經濟成長方面扮 演重要角色,帶動了製造業成長以及與 AI 投資相關的資本財進口,尤其是電腦 產品。我們預期,美國電子/ICT 產值在 2026 年將成長 5.5%,2027 年則進一步 成長 6.2%。
儘管美國本土的晶片產能有所成長,但由於需求強勁,美國仍將高度依賴從亞洲和墨西哥進口伺服器與晶片。
在資料中心、半導體製造、雲端基礎架 構和電力網路方面的支出,已成為美國 企業投資的主要動力。大型科技企業 持續投入大量資源擴充 AI 能力,帶動 營建、製造及專業商業服務等領域的需 求。科技業對企業獲利成長及金融市場 表現的貢獻也明顯高於其他產業。此 外,越來越多美國企業開始正視雲端運 算和儲存、資料處理自動化以及網路安 全解決方案(例如主機代管服務),將這 些視為優先要務。
美國不斷在增強其滿足國內對資料中心投 資需求的能力。美國是全球最大的 AI 資 料中心市場,其政府透過補貼或關稅威脅 促使晶片製造產能回流國內的措施,似 乎已取得一些成效。在 AI 資料中心投資 需求的推動下,包括半導體在內的電子 零組件與電路板子產業,仍是整體電子 產品產值成長的最大貢獻者。我們預計 此領域的產量今年將成長 8.9%,2027 年 將成長 12.4%。
由於主要製造商投入大量資金,美國晶 片產能在未來幾年有望持續提升。台積 電在美國的總投資額預計將達 1,650 億 美元,而三星電子與 SK 海力士也同樣在 美國投入鉅資。
然而,儘管美國本土的晶片產能有所成長,但由於需求強勁,美國仍將高度依賴從亞洲和墨西哥進口伺服器與晶片。儘管我們預期美國在電子零組件與電路板的產量佔比將持續攀升,但其成長幅度仍將落後於中國、台灣與南韓。這使得美國在未來幾年內,仍需仰賴以亞洲為中心的國際科技供應鏈。
在 2025 年,電腦與辦公設備領域的產量 增加了 14.6%。這是因為進入設備汰換週 期,在疫情期間投資設備的個人與企業 目前正尋求升級並汰換其技術設備。成 長率將在 2026 年放緩至 1.0%,明年則 為 1.8%。
近年來,由於寬頻基礎設施和 5G 行動系 統升級,美國電信設備生產強勁成長。繼 2024 年大幅成長 16.1% 之後,2025 年的 產量成長放緩至 3.6%,我們預期 2026 年 將微幅成長 1.3%。
消費性電子、電腦與辦公設備等領域的利潤率普遍偏低,因此投入成本低廉至關重要。這將不利於推動將這些子產業的製造業務轉移回美國等高成本環境的措施。除了半導體領域外,要復甦美國的電子製造業,唯有透過國內勞工的技能再造與培訓(此舉成本高昂且耗時漫長),或是引進海外的低廉勞動力,才有可能實現。

中國生產全球半數以上的電子商品、電 腦和電信設備,其產業狀況必然與全球 需求密切相關。我們預期中國的電子和 電腦產量成長率在 2026 年和 2027 年 分別將達到 14.2% 和 11.2%。電子零組 件與電路板子產業(包括半導體)將佔 2026 年整體成長的近四分之三,成長率 達 23.5%。
高科技產業是政府重點產業策略的重要 領域。北京當局長期以來一直強調晶片 生產自給自足的重要性,並鼓勵國內對 科技領域(如 AI、資料中心與大數據等) 進行更多投資。鑑於美中科技脫鉤日益 加劇,且北京當局堅決致力於達到科技 自給自足,因此尖端晶片的生產在策略 上具有高度的重要性。
中國不斷在拓展其供應鏈佈局,不僅涵 蓋晶片製造,還涉及機械、材料和設計 領域。即便先進晶片生產技術仍有進步 空間,但中國似乎仍在向晶片製造價值 鏈的上游攀升。近來,中國在 AI 高階晶 片領域的技術發展迅速。但是,主要挑 戰依然存在。中國仍面臨技術落差以及 對外國設備的依賴,同時還受到尖端晶 片與軟體進口限制的影響。這些阻礙可 能會放緩其技術發展的步調。
中國在成熟製程晶片領域也大有進展, 最近更擴展至記憶體晶片。南韓與美國 的晶片製造商持續將生產重心轉向應用 於 AI 資料中心的高頻寬記憶體晶片,因 而為中國製造商在成熟製程記憶體晶片 市場中創造了發展空間。
預計 2026 年電腦與辦公設備以及電信設 備的產量將分別成長 0.3% 和 10.9%。雖 然這兩個領域都可能受到記憶體晶片短 缺的影響,但透過調整生產規格,減少 晶片使用量或改用較低階的晶片,應可 抵銷部分影響。

預期日本電子產品產值在 2026 年將成長 2.4%,2027 年則成長 3.9%。電子零組 件與電路板是最大的子產業,佔電子產 品總產值逾 60%,預計每年成長將超過 4.5%。日本在電子零組件與電路板生產 方面的優勢,主要在電容器等零組件, 而非尖端晶片或記憶體晶片。不過,這 些高階零組件對 AI 資料中心而言至關重 要,使得該國成為全球 AI 投資熱潮的主 要受惠國之一。此外,日本計畫在未來 幾年透過於 2022 年成立的半導體公司 Rapidus,擴大尖端晶片的本土生產。為 此,日本政府已編列大筆資金。然而, AI 資料中心需求強勁導致邏輯晶片與記 憶體晶片短缺,可能會對智慧型手機和 個人電腦等其他電子產品的生產造成負 面影響。

南韓專精於生產記憶體晶片,因此受惠 於 AI 相關資料中心對高階晶片的強勁需 求。這點在全球兩家記憶體晶片製造巨 頭 SK 海力士與三星電子身上尤其明顯。 繼 2025 年增長 9.5% 之後,南韓的電子 零組件與電路板產量預期在 2026 年成長 14.6%。
儘管部分晶片生產將為規避關稅而轉移 至美國,但持續投資國內晶片廠將確保 南韓在全球市場中繼續佔領重要地位。 傳統上,由於記憶體晶片市場具備高度 週期性,記憶體晶片製造商在需求旺盛 時期向來對擴大投資抱持謹慎態度。這 種情況已經改變,因為 AI 正在創造新的 需求來源,而這股需求可能持續數年。 政府致力於確保國家在先進半導體領域 保持重要地位(例如透過支持培訓晶片 設計專業人才的計畫),將進一步鞏固現 有的技術優勢。
儘管南韓在全球高階記憶體晶片生產上仍保有龐大市佔率,但低階晶片生產正承受來自中國競爭者的壓力,其激烈的價格競爭促使價格持續走低。這可能會壓縮低階領域的獲利空間,但對更為重要的高階產品則影響有限。

繼去年產量大幅成長 33.7% 之後,預計 今年台灣電子/ICT 產業的成長率將達到 30%。對尖端 AI 晶片的需求持續鞏固著極 為強勁的產量成長,同時,伺服器、電 腦及辦公設備領域的表現也十分亮眼, 使出口訂單維持強勁表現。總部位於台 灣的台積電是全球最大的晶圓代工廠, 在高階晶片市場幾乎處於壟斷地位。面 對美國的關稅威脅,該公司決定在美國 投入鉅資,並在當地興建多座新的半導 體晶圓廠。然而,從長遠來看,大多數 高階晶片的生產很可能仍將留在台灣。

東南亞國家持續鞏固其在全球電子/ICT供應鏈中的角色,並擴大其在全球產值中的佔比。
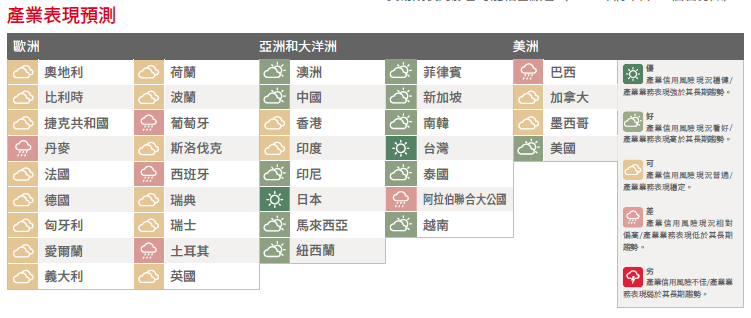
總而言 之,該地區的電子/ICT 產業持續成長, 而從事該產業的企業平均而言,信用風 險狀況良好。
在美國關稅的壓力下,中國 出口商紛紛透過轉口貿易或將生產據點 轉移至第三國來尋求因應之道,同時貿 易爭端再度升級的威脅依然揮之不去。 隨著中國持續朝價值鏈上游發展,東協 國家憑藉著勞動成本較低,吸引了更多 電子產品等產業的製造產能。總而言 之,該地區的電子/ICT 產業持續成長, 而從事該產業的企業平均而言,信用風 險狀況良好。
印尼的 ICT 產業成長強勁,主要表現在電 子產品組裝、5G 電信設備升級及數位基 礎架構等領域。雲端服務與消費性電子 產品的需求日益增加,進一步推動產業 成長,同時零組件產能也逐步擴大。在外 國投資與東協外溢效應的支持下,該產業 產量預計在 2026 年成長 9.5%、2027 年 成長 6.7%,進一步鞏固印尼作為全球 ICT 供應鏈中極具競爭力樞紐的地位。
繼去年穩健成長 9.5% 後,我們預期馬 來西亞電子產品產量的成長在 2026 年 將加速至 11%。過去幾年裡,該國在晶 片生產領域的重要性有所提升。政府 推動的「國家半導體策略」(National Semiconductor Strategy) 等措施,以及其 在晶片生產後段製程方面既有的優勢, 吸引了全球高科技企業赴馬來西亞投 資。鑑於晶片生產是美中貿易關係的關 鍵癥結之一,馬來西亞有望受惠於產能 自中國外移的潛在趨勢。
新加坡的經濟持續受惠於穩健的電子產品 出口;鑑於全球對 AI 的持續投資需求, 我們預期這項趨勢將延續下去。事實上, 新加坡電子產品產值預計在 2026 年將成 長 11.3%。2025 年,新加坡佔全球電子零 組件與電路板產值的 3.1%,相較於其在全 球 GDP 僅佔 0.1% 而言,這個比重相當可 觀。新加坡在該區域的資料中心產能中, 依然保有最高價值與頂級的市場地位。
越南處於有利地位,可承接企業為分散 對中國的依賴而產生的需求。越南與中 國供應鏈緊密相連,極有可能受惠於中 國以出口為導向的製造業擴張所帶來的 外溢效應。過去 15 年來,電子產品組裝 與零組件製造業迅速擴大規模。該國正 逐步朝價值鏈上游發展,進軍半導體與 印刷電路板生產領域。越南是消費性電 子產品的主要生產國,該產業自 2010 年 以來已成長逾十倍。目前,越南電子/ICT 產品出口持續表現優異,這得益於在當 前 AI 熱潮下,越南在電子產品供應鏈中 的重要地位。

相較於亞太地區和美國的成長率,歐洲 電子/ICT 產業持續表現不佳。繼 2024 年 萎縮 0.7% 及 2025 年反彈 2.9% 後,我 們預期歐盟與英國的電子產品及電腦產 值成長將在 2026 年放緩至 2.1%。儘管 數位化、物聯網 (IoT) 以及 AI 等技術的 結構性需求將支持該產業,但仍無法避 開歐洲經濟成長放緩的影響。該地區的 半導體生產主要集中於工業用途的功率 晶片,而非尖端 AI 應用所需的晶片。 這導致該產業容易受到該地區工業需求 疲軟的影響。整體宏觀經濟投資活動疲 弱(預期今年僅成長 0.9%),將對資本 密集型的精密及光學儀器子產業造成壓 力,而該子產業是歐洲最大的電子產品產 業。預計該產業產值今年僅成長 1.5%。
我們預期 2027 年電子產品及電腦產值 將強勁成長 4.4%,主要原因是該地區的 國防支出增加。德國的情況尤其明顯, 當地財政規則的調整為擴大支出提供了 空間。鑑於國防設備將需要用到電子零 組件,歐盟電子零組件與電路板子產業 將成為主要受益者。預計該領域將成長 6.9%。精密設備子產業也將受惠,預計 成長 5%,其中包括 GPS 裝置、雷達設備 及飛機引擎儀表等產品。整體而言,技 術進步所帶來的結構性需求,將在未來 幾年為該產業提供助力。
與東亞國家及美國一樣,歐盟也已經通過 相關法案,支持當地半導體產業。《歐 盟晶片法案》(EU Chips Act) 預計將投資 430 億歐元,用於本地半導體生產和研 究,目標是要降低對亞洲進口的依賴,並 在 2030 年之前達到 20% 的全球晶片生產 市佔率。
然而,目前的估計顯示,歐盟在 2030 年 達到全球半導體產能 20% 的目標可能難 以實現,原因在於,相較於美國,歐盟 的補貼受到限制;而相較於東亞,歐盟 也存在地理位置上的劣勢(例如營運成 本及勞動成本)。歐盟持續將重點放在 工業晶片與車用晶片,而非資料中心所 使用的高階晶片,這項策略與其經濟結 構相符。生產高階半導體的技術壁壘極 高,該地區必須在確保技術自主與善用 先進外國技術之間審慎拿捏。
請上網瀏覽 Atradius 網站,查閱更多最新出 版品。按一下這裡可以瀏覽我們針對各產業 表現進行的分析,我們的分析十分詳盡,內 容著重於各國家/地區與全球經濟重要議題、 信用管理問題相關洞見,以及保障應收帳 款、防範客戶付款違約的相關資訊。


